TIN MỚI NHẤT: Hàng hải Việt Nam trước bước ngoặt 2045: Cảng xanh, cảng số và bài toán doanh nghiệp dẫn dắt.
Cảng xanh – cảng số – doanh nghiệp dẫn dắt: "Kiềng ba chân" hàng hải Việt Nam nhìn từ thực tiễn hai cụm cảng Hải Phòng và TP.HCM
Nghị quyết 20-NQ/TW (28/7/2026) đặt mục tiêu đưa Việt Nam trở thành quốc gia biển mạnh vào năm 2045. Trong bài phỏng vấn trên Tri Thức – Znews, Tổng giám đốc Portcoast Phạm Anh Tuấn khái quát lộ trình đó bằng hình ảnh "kiềng ba chân": cảng xanh là đích đến, cảng số là nền tảng quản trị, doanh nghiệp là lực lượng dẫn dắt. Khung phân tích này không phải lý thuyết trên giấy — nó đang được kiểm nghiệm từng ngày tại hai cụm cảng lớn nhất cả nước: Hải Phòng ở phía Bắc và TP.HCM (bao gồm Cái Mép – Thị Vải sau sáp nhập) ở phía Nam. Bài viết dưới đây soi chiếu từng "chân kiềng" vào thực tế vận hành, chỉ ra những gì đã làm được, những khoảng trống còn lại và các nút thắt cần tháo gỡ.
1. Bối cảnh: từ nghị quyết đến thực địa
Điểm cốt lõi của Nghị quyết 20-NQ/TW là bước chuyển tư duy từ "khai thác biển" sang "quản trị biển hiện đại" dựa trên khoa học, công nghệ và dữ liệu số. Với ngành hàng hải, điều này được cụ thể hóa thành ba nhóm nhiệm vụ gắn kết chặt chẽ: phát triển doanh nghiệp biển giữ vai trò dẫn dắt; phát triển khoa học công nghệ, chuyển đổi số và nhân lực chất lượng cao; đột phá các ngành kinh tế biển hiện đại, xanh, thông minh.
Bối cảnh quốc tế càng làm ba trụ cột này trở nên cấp bách. Tổ chức Hàng hải quốc tế (IMO) đã thông qua chiến lược giảm phát thải hướng tới phát thải ròng bằng 0 vào khoảng năm 2050 và đang hoàn thiện khung biện pháp kinh tế – kỹ thuật kèm theo. Từ năm 2024, vận tải biển vào châu Âu chịu phí phát thải theo hệ thống EU ETS, và từ 2025 chịu thêm quy định FuelEU Maritime về nhiên liệu sạch. Các liên minh hãng tàu tái cấu trúc mạnh (Gemini của Maersk – Hapag-Lloyd, Premier Alliance, mạng lưới độc lập của MSC) và ngày càng ưu tiên ghé những cảng có năng suất cao, dữ liệu minh bạch, chuỗi cung ứng ít phát thải. Nói cách khác, "xanh" và "số" không còn là lựa chọn hình ảnh mà là điều kiện để giữ chân tàu mẹ.
2. Hai đầu tàu, hai trạng thái phát triển
Hải Phòng: bùng nổ công suất nước sâu tại Lạch Huyện
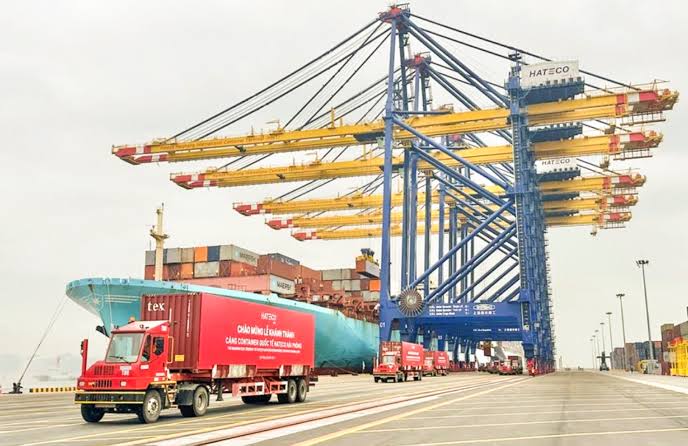
(Cảng Hải Phòng - cụm cảng biển lớn nhất miền Bắc và lớn thứ hai ở Việt Nam. Nguồn: VnEconomy)
Cửa ngõ miền Bắc vừa trải qua bước ngoặt lớn nhất trong lịch sử hiện đại của mình. Từ chỗ chỉ có hai bến nước sâu (bến 1–2 do Tân Cảng Sài Gòn khai thác từ tháng 5/2018), khu bến Lạch Huyện đã vận hành đồng bộ sáu bến từ tháng 4/2025: bến 3–4 do Công ty CP Cảng Hải Phòng đầu tư và vận hành cùng liên doanh với MSC/TIL, bến 5–6 do Tập đoàn Hateco đầu tư — dự án cảng nước sâu đầu tiên tại Việt Nam hoàn toàn từ nguồn vốn tư nhân trong nước.
Con số tăng trưởng rất ấn tượng. Theo Cảng vụ Hàng hải Hải Phòng, riêng bảy tháng đầu năm 2025 khu vực Lạch Huyện đạt 1,2 triệu TEU và cả năm 2025 ước đạt khoảng 2,2 triệu TEU; khi sáu bến chạy hết công suất, năng lực thông qua vượt 4 triệu TEU. Sang năm 2026, sản lượng Lạch Huyện được dự báo tăng khoảng 25%, trong khi toàn khu vực Hải Phòng tăng khoảng 10% — nghĩa là hàng tiếp tục dồn về nước sâu. Đáng chú ý, tại đại hội cổ đông tháng 4/2026, lãnh đạo Cảng Hải Phòng cho biết bến 3–4 có lãi ngay năm vận hành đầu tiên thay vì lỗ ba năm như phương án ban đầu, và đặt mục tiêu 700.000–800.000 TEU cho năm 2026. Về năng lực đón tàu, bến 3–4 đã được chấp thuận tiếp nhận tàu container tới 165.000 DWT; bến 5–6 của Hateco thậm chí đã đón tàu COSCO Shipping Aquarius trọng tải hơn 197.000 DWT vào tháng 4/2026 — cỡ tàu mà trước đây hàng miền Bắc buộc phải trung chuyển qua Singapore hay Hồng Kông mới với tới.
Vị thế của Hải Phòng còn được cộng hưởng bởi hai yếu tố chiến lược: hành lang kinh tế Côn Minh – Lào Cai – Hà Nội – Hải Phòng đang được hai nước thúc đẩy, mở ra nguồn hàng quá cảnh từ Tây Nam Trung Quốc; và cơ chế thí điểm Khu thương mại tự do Hải Phòng được Quốc hội cho phép từ giữa năm 2025, tạo dư địa phát triển dịch vụ logistics giá trị gia tăng sau cảng.
TP.HCM sau sáp nhập: một "siêu đô thị cảng" ba tầng
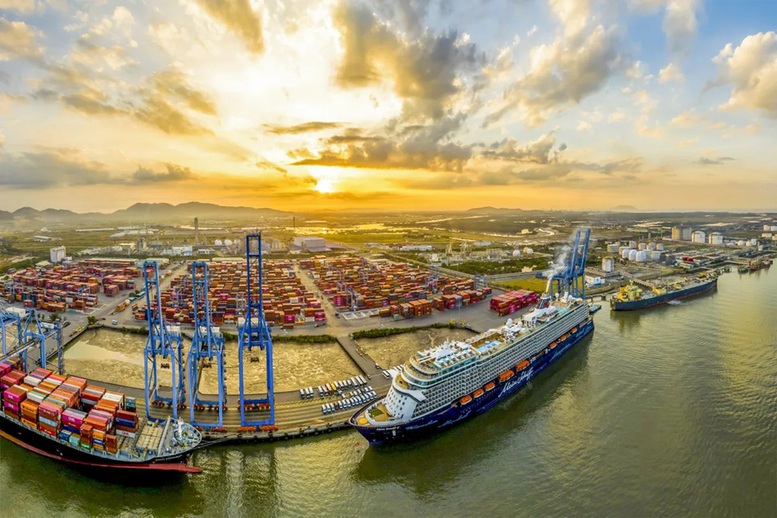
(Cảng Sài Gòn - cụm cảng biển lớn và quan trọng nhất Việt Nam, đóng vai trò là cửa ngõ giao thương quốc tế. Nguồn: tphcm.chinhphu.vn)
Việc sáp nhập Bà Rịa – Vũng Tàu vào TP.HCM từ tháng 7/2025 đã thay đổi căn bản cấu trúc cảng biển phía Nam: lần đầu tiên, cảng sông Cát Lái, cụm nước sâu Cái Mép – Thị Vải và dự án trung chuyển quốc tế Cần Giờ nằm chung một địa giới hành chính, một quy hoạch, một chính quyền điều phối.
Cái Mép – Thị Vải đang ở đỉnh phong độ. Theo báo cáo ngành cảng biển của GTJA Securities dẫn số liệu Ngân hàng Thế giới và S&P Global công bố cuối tháng 9/2025, cụm cảng này đứng thứ 7 thế giới về chỉ số hiệu suất cảng container (CPPI), vượt nhiều tên tuổi lớn của khu vực. Chín tháng đầu 2025, sản lượng tàu mẹ qua cụm đạt 5,6 triệu TEU, tăng 18% so với cùng kỳ; tháng 1/2026, sản lượng tuyến chính (mainline) đạt hơn 711.000 TEU, tăng 9% — trong đó Gemalink tăng 24%, CMIT tăng 26%. Toàn cụm hiện duy trì 48 tuyến container quốc tế mỗi tuần, với hơn 20 tuyến tàu mẹ đi thẳng châu Âu và hai bờ nước Mỹ. Gemalink — cảng được nhắc đến trong bài phỏng vấn như hình mẫu cảng xanh, cảng số — nằm trong nhóm chưa tới 20 cảng trên thế giới có thể tiếp nhận tàu 24.000 TEU (250.000 DWT), đạt lũy kế 6,5 triệu TEU sau 5 năm vận hành và đặt mục tiêu 2,1 triệu TEU riêng năm 2026.
Ở chiều ngược lại, Cát Lái — cảng container nhộn nhịp nhất cả nước — đang bước vào giai đoạn "chuyển vai". Số liệu của Cục Hàng hải Việt Nam cho thấy tỷ trọng container qua cảng biển TP.HCM (cũ) đã giảm từ 76,3% năm 2015 xuống 46,7% năm 2022, phần dịch chuyển chủ yếu chảy về Cái Mép – Thị Vải. Nguyên nhân mang tính cấu trúc: luồng sông hạn chế cỡ tàu, quỹ đất hậu phương cạn, áp lực giao thông đô thị quanh cảng ngày càng lớn. Cát Lái vẫn là "gateway" chủ lực cho hàng nội vùng Đông Nam Bộ, nhưng xu thế tàu mẹ cỡ lớn khiến vai trò cửa ngõ viễn dương thuộc về nước sâu là không thể đảo ngược.
Mảnh ghép thứ ba là Cần Giờ. Ngày 29/4/2026, TP.HCM trao quyết định chấp thuận nhà đầu tư cho liên danh VIMC – Cảng Sài Gòn – TIL (thành viên của MSC, hãng tàu container lớn nhất thế giới, góp 49% vốn) thực hiện dự án cảng trung chuyển quốc tế Cần Giờ, tổng vốn khoảng 128.873 tỷ đồng (gần 5 tỷ USD), quy mô 571 ha với 7–7,5 km cầu cảng chính, tiếp nhận tàu đến 250.000 DWT. Công suất dự kiến 4,8 triệu TEU vào năm 2030 và tiềm năng lên tới 16,9 triệu TEU vào năm 2047. Theo lãnh đạo Cảng Sài Gòn, liên danh đặt mục tiêu khởi công trong quý IV/2026.
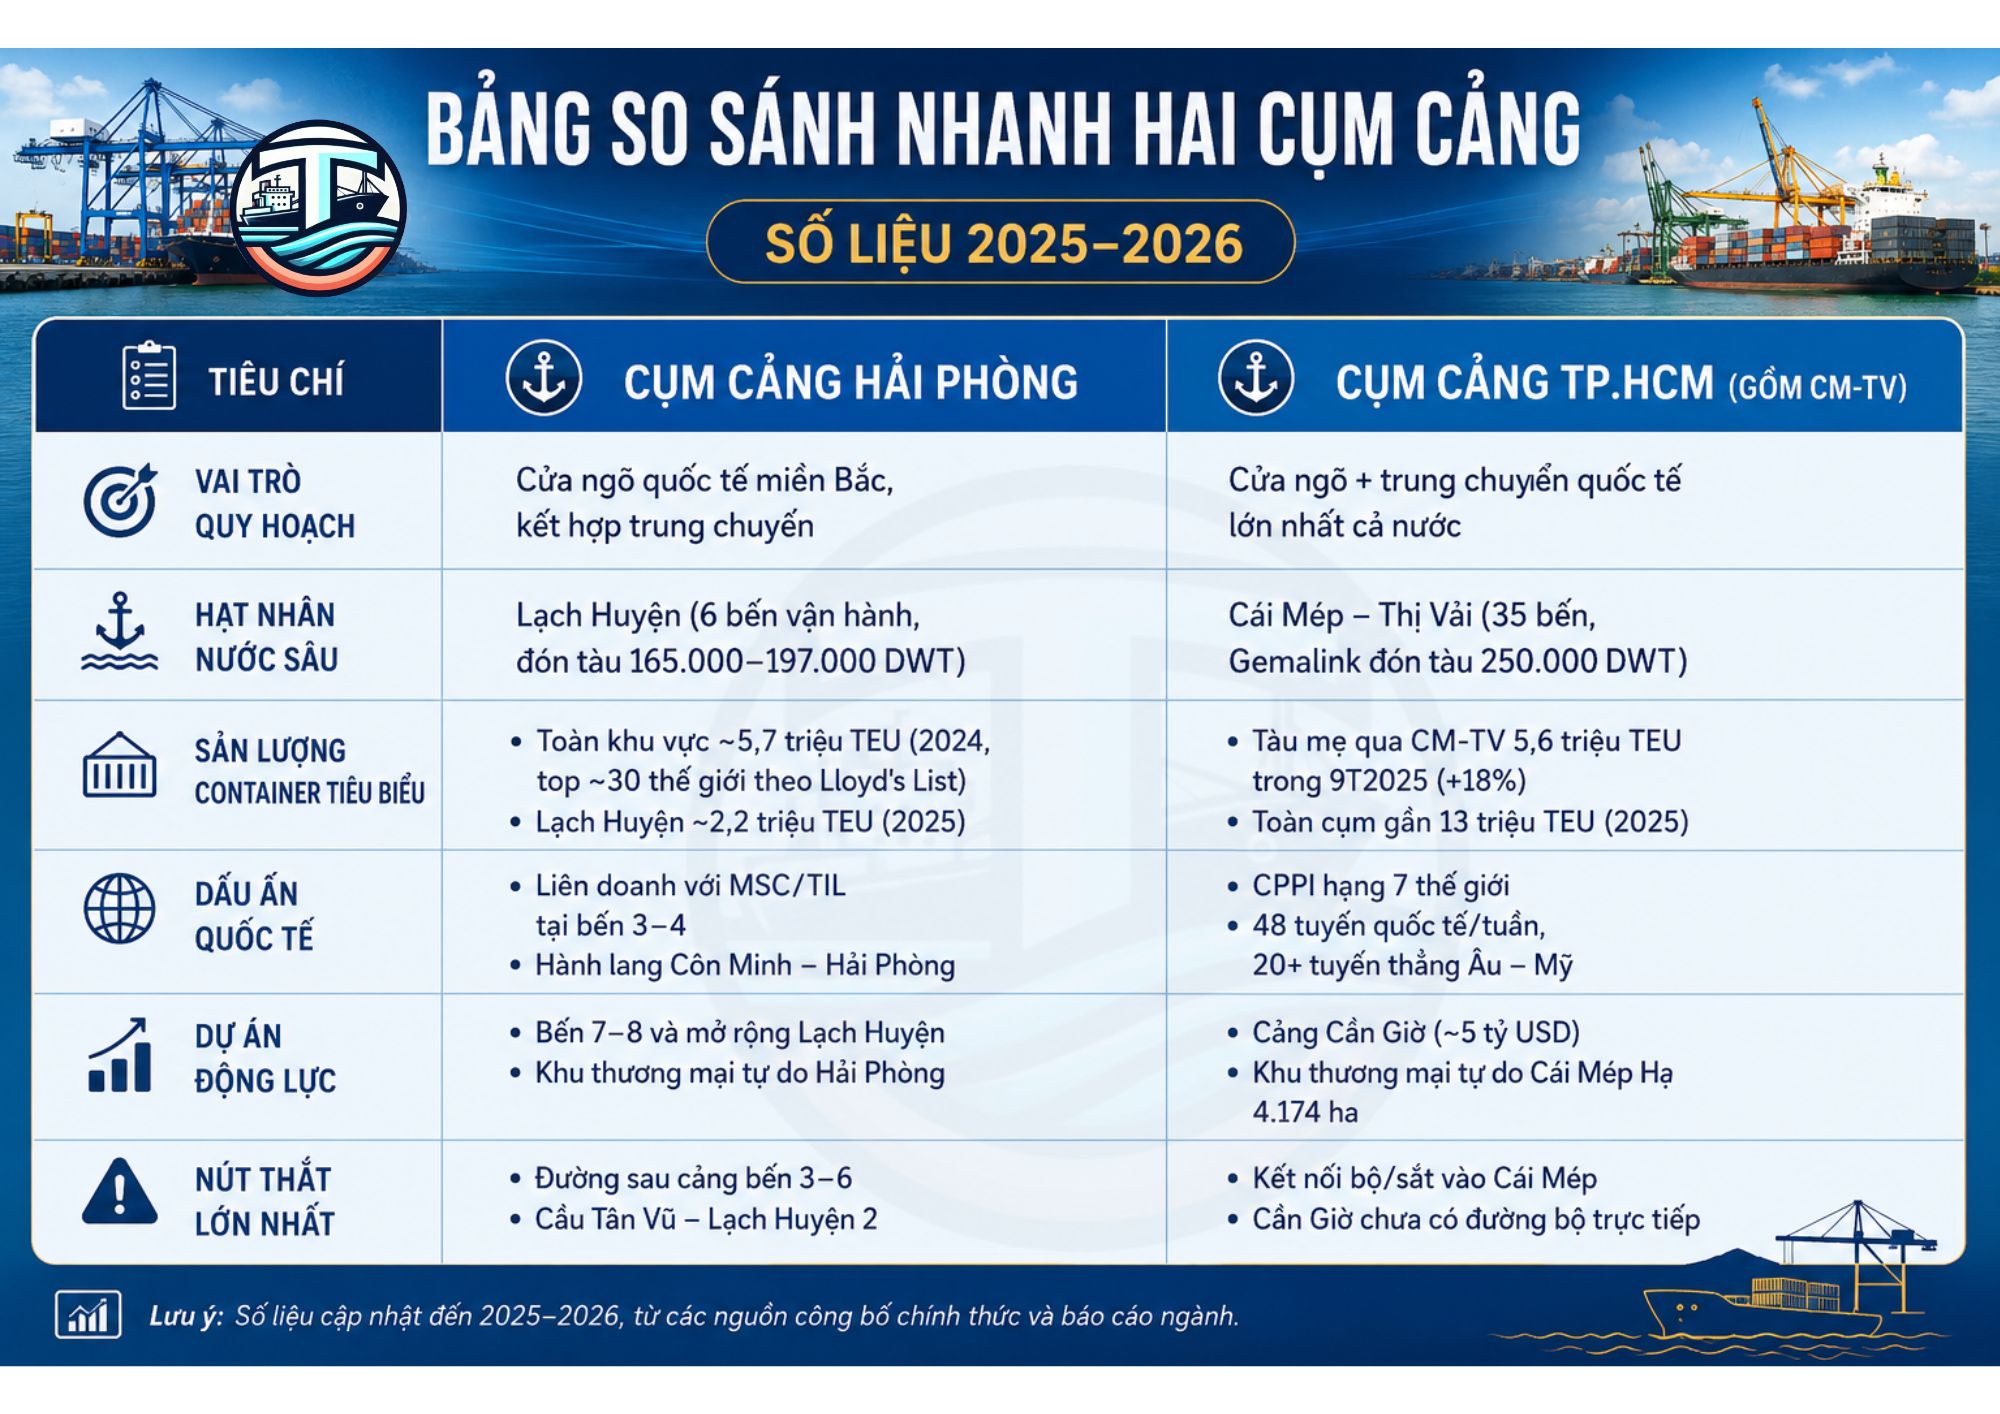
(Bảng so sáng hai cụm cảng lớn nhất tại Việt Nam. Nguồn: CTY Đại Thắng)
3. Trụ cột thứ nhất — cảng xanh: người tiên phong đã có, hệ tiêu chuẩn chưa đủ
Đối chiếu với nội hàm cảng xanh mà ông Phạm Anh Tuấn (Tổng giám đốc công ty Portcoast) nêu — chuyển đổi toàn vòng đời từ quy hoạch đến vận hành, đo đếm được bằng kiểm kê phát thải — bức tranh hai cụm cảng cho thấy khoảng cách giữa "điểm sáng" và "mặt bằng chung".
(Ông Phạm Anh Tuấn - Tổng giám đốc công ty Portcoast. Nguồn: portcoast.com.vn)
Điểm sáng không thiếu. Gemalink đã được công nhận đạt chuẩn cảng xanh của Cục Hàng hải Việt Nam và trở thành điểm ghé thường xuyên của các siêu tàu dùng nhiên liệu sạch trên hành lang vận tải xanh. Tại phía Bắc, bến 3–4 Lạch Huyện được cơ quan quản lý ghi nhận đầu tư theo mô hình cảng xanh – cảng thông minh ngay từ thiết kế; bến 5–6 của Hateco trang bị dàn cẩu STS, RTG chạy điện thế hệ mới có tầm với 24 hàng container. Ở phía Nam, Tân Cảng – Cát Lái từ khá sớm đã theo đuổi mô hình cảng xanh và là cảng Việt Nam đầu tiên nhận giải thưởng Cảng xanh trong khuôn khổ APEC (2018). Đây chính là minh chứng cho nguyên tắc "xanh ngay từ thiết kế": các bến xây mới sau này đều điện hóa thiết bị ngay từ đầu, trong khi cảng hiện hữu phải chuyển đổi dần theo vòng đời tài sản.
Nhưng mặt bằng chung còn xa chuẩn. Thứ nhất, phần lớn các bến hiện hữu tại Đình Vũ, sông Cấm (Hải Phòng) hay các bến cũ dọc sông Sài Gòn – Đồng Nai vẫn vận hành thiết bị diesel, chưa có lộ trình kiểm kê phát thải và chỉ số hiệu quả trên đơn vị hàng hóa như yêu cầu của bộ tiêu chí "cam kết – hành động – hiệu quả". Thứ hai, hạ tầng điện bờ (shore power) cho tàu — cấu phần giảm phát thải lớn nhất tại khu nước — gần như chưa hiện diện ở quy mô thương mại tại cả hai cụm cảng, trong khi Quyết định 876/QĐ-TTg đã ấn định mốc 2031 cho cảng đầu tư mới, 2040 cho chuyển đổi cảng hiện hữu và 2050 cho toàn hệ thống. Thứ ba, "xanh" hiện vẫn chủ yếu là nỗ lực cấp doanh nghiệp tiên phong; chưa có cơ chế đo lường – báo cáo – thẩm định (MRV) phát thải thống nhất cấp cảng để so sánh và ràng buộc.
Hàm ý là rõ ràng: mốc 2031 chỉ còn cách 5 năm. Toàn bộ các dự án đang chuẩn bị đầu tư — Cần Giờ, Cái Mép Hạ, các bến tiếp theo của Lạch Huyện, Liên Chiểu — mặc định phải là cảng điện hóa, và bài toán khó nhất sẽ nằm ở nhóm cảng hiện hữu với thiết bị chưa hết khấu hao, nguồn điện lưới và suất đầu tư chuyển đổi lớn.
4. Trụ cột thứ hai — cảng số: mảnh ghép đã có, mắt xích liên thông còn thiếu
Theo khung phân tích của Portcoast, cảng số gồm hai lớp: hạ tầng số của tài sản cảng (BIM-GIS, bản sao số, IoT) và hệ thống quản lý dòng khai thác (TOS liên thông với Hệ thống cộng đồng cảng – PCS). Soi vào thực tế, lớp thứ nhất và các ứng dụng đơn lẻ của lớp thứ hai đã có những kết quả rất cụ thể; riêng mắt xích PCS quốc gia vẫn là khoảng trống lớn nhất.
Về ứng dụng tại cảng, Gemalink là ví dụ điển hình được dẫn trong bài phỏng vấn: hạ tầng được số hóa theo BIM hướng tới Digital Twin; ứng dụng SmartPort rút thời gian xử lý một bộ lệnh giao nhận từ 3–4 giờ xuống khoảng 10 phút; SmartGate dùng AI nhận diện số container, biển số xe, niêm chì và tự động đóng mở barie chỉ trong 5–7 giây. Tại Cát Lái và TC-HICT (Lạch Huyện), hệ sinh thái ePort – lệnh giao hàng điện tử của Tổng công ty Tân Cảng Sài Gòn từ nhiều năm nay đã đưa phần lớn thủ tục giao nhận lên môi trường trực tuyến, giảm đáng kể xe chờ tại cổng.
Vấn đề nằm ở chỗ mỗi nhà khai thác đang chạy một hệ thống riêng. Hải Phòng là ví dụ điển hình về độ phân mảnh: hàng chục bến cảng dọc trục sông Cấm – Đình Vũ – Lạch Huyện thuộc nhiều chủ thể khác nhau (Tân Cảng Sài Gòn, Cảng Hải Phòng/VIMC, Hateco, Gemadept, VIP Greenport...), mỗi bên một TOS, một cổng dịch vụ, trong khi hãng tàu, chủ hàng, hải quan, cảng vụ vẫn phải "nhảy" giữa các nền tảng. Đây chính là kịch bản mà ông Phạm Anh Tuấn cảnh báo — từng cảng đầu tư riêng lẻ, không liên thông — và là lý do định hướng "cảng biển số quốc gia" với kiến trúc dữ liệu và nền tảng PCS thống nhất cần được ưu tiên. Kinh nghiệm quốc tế cho thấy PCS là hạ tầng cạnh tranh thực thụ: PORTNET của Singapore hay Portbase của Rotterdam là những nền tảng cộng đồng ra đời từ hàng chục năm trước và trở thành "chất keo" giữ chân hãng tàu.
Cũng cần nhấn mạnh mối liên hệ hai chiều với trụ cột xanh: không có dữ liệu vận hành số hóa thì không thể kiểm kê phát thải, không chứng minh được mức giảm, và do đó không tiếp cận được các hành lang vận tải xanh cũng như nguồn tài chính xanh — vốn ngày càng gắn với yêu cầu minh bạch dữ liệu.
5. Trụ cột thứ ba — doanh nghiệp dẫn dắt: mô hình "Nhà nước kiến tạo – doanh nghiệp đầu tư" đang vận hành
Đây có lẽ là trụ cột mà thực tiễn hai cụm cảng đang chứng minh thuyết phục nhất. Theo Bộ Xây dựng, kết cấu hạ tầng công cộng chỉ chiếm khoảng 14% tổng mức đầu tư hàng hải, và định hướng tới đây khoảng 95% vốn đầu tư cảng biển sẽ đến từ các thành phần kinh tế ngoài ngân sách.
Tại Hải Phòng, ba cặp bến Lạch Huyện là ba mô hình sở hữu khác nhau cùng vận hành trên một hạ tầng dùng chung (luồng, đê chắn sóng, vũng quay tàu do Nhà nước đầu tư): liên doanh có yếu tố nước ngoài (TC-HICT), doanh nghiệp nhà nước cổ phần hóa bắt tay hãng tàu toàn cầu (Cảng Hải Phòng – MSC/TIL), và tư nhân trong nước thuần túy (Hateco). Việc bến 3–4 có lãi ngay năm đầu, hay Hateco sau Lạch Huyện tiếp tục cùng APM Terminals trúng thầu dự án cảng Liên Chiểu hơn 45.000 tỷ đồng tại Đà Nẵng, cho thấy năng lực doanh nghiệp Việt trong vai trò "dẫn dắt" đã vượt qua giai đoạn chỉ góp vốn.
Tại TP.HCM, cấu trúc liên danh dự án Cần Giờ thể hiện đúng tiêu chí mà ông Phạm Anh Tuấn nêu: nhà đầu tư không chỉ có vốn mà phải mang theo nguồn hàng và mạng lưới. Sự tham gia 49% của TIL/MSC — hãng tàu sở hữu đội tàu lớn nhất thế giới — chính là "cam kết nguồn hàng" bằng hành động, yếu tố quyết định để một cảng trung chuyển tân binh có thể cạnh tranh với Singapore hay Tanjung Pelepas ngay từ khi mở cửa. Tương tự, khu thương mại tự do 4.174 ha gắn với Cái Mép Hạ mà TP.HCM vừa quyết định thành lập (7/2026) là cách Nhà nước "kiến tạo" không gian thể chế để doanh nghiệp phát triển dịch vụ giá trị gia tăng — mảng mà cảng biển Việt Nam còn yếu so với khối lượng xếp dỡ.
6. Nút thắt chung: hạ tầng sau cảng — phép thử thật sự của vai trò kiến tạo
Nếu có một điểm mà cả hai cụm cảng cùng "kêu" thì đó là kết nối sau cảng, và đây cũng là nơi phân vai Nhà nước – doanh nghiệp bị thử thách nhiều nhất.
Ở Hải Phòng, nghịch lý "cảng chờ đường" hiện rõ: sáu bến Lạch Huyện đã vận hành đồng bộ với năng lực trên 4 triệu TEU, nhưng đến giữa năm 2025 tuyến đường sau cảng (đoạn từ bến 3 đến bến 6) vẫn chưa được khởi công, doanh nghiệp phải dùng đường công vụ nhỏ hẹp vốn xây để chở vật liệu thi công; cầu Tân Vũ – Lạch Huyện hiện hữu đứng trước nguy cơ quá tải khi lưu lượng container tăng gấp ba, và kiến nghị xây cầu Tân Vũ – Lạch Huyện 2 đã được doanh nghiệp trực tiếp đưa lên lãnh đạo thành phố. Chậm một nhịp hạ tầng công ở đây đồng nghĩa với việc pha loãng hiệu quả của hàng chục nghìn tỷ đồng vốn tư nhân đã rót vào cầu bến.
Ở phía Nam, Cái Mép – Thị Vải mạnh về phía biển nhưng vẫn "mỏng" về phía bờ: phần lớn (ước khoảng 70–80%) hàng hóa kết nối cụm cảng hiện đi bằng sà lan đường thủy nội địa — một lợi thế phát thải thấp đáng duy trì, nhưng đồng thời phản ánh sự thiếu vắng của đường bộ cao tốc và đường sắt chuyên dụng. Cao tốc Biên Hòa – Vũng Tàu và tuyến đường sắt Biên Hòa – Vũng Tàu đang trong lộ trình triển khai và được giới phân tích xem là điều kiện tiên quyết để cụm cảng hấp thụ dòng hàng của siêu đô thị sau sáp nhập. Với Cần Giờ, vị trí chỉ cách Cái Mép chưa đầy 2 km đường chim bay nhưng chưa có kết nối đường bộ trực tiếp; các dự án cầu Cần Giờ (khởi công đầu năm 2026), metro Bến Thành – Cần Giờ (động thổ cuối năm 2025) và đề xuất cầu vượt biển Cần Giờ – Vũng Tàu sẽ quyết định tốc độ "về đích" của siêu cảng này không kém gì tiến độ cầu bến.
Điểm phân tích đáng lưu ý: cảng xanh không dừng ở hàng rào cảng. Nếu container ra vào cảng bằng những đoàn xe tải xếp hàng nhiều giờ, tổng phát thải chuỗi logistics vẫn tăng bất kể thiết bị trong cảng chạy điện. Vì vậy, đầu tư cho đường thủy nội địa, đường sắt kết nối cảng và các tuyến sau bến chính là "hạ tầng xanh" đúng nghĩa — và là phần việc thuộc vai Nhà nước trong công thức "Nhà nước kiến tạo – doanh nghiệp đầu tư".
7. Hai bài toán chiến lược khác nhau cho giai đoạn 2026–2030
Hải Phòng đối mặt bài toán hấp thụ và điều tiết tăng trưởng. Nguồn cung bến nước sâu tăng gấp ba trong chưa đầy hai năm tạo áp lực cạnh tranh nội vùng giữa Lạch Huyện và khu Đình Vũ – sông Cấm (nơi luồng chỉ sâu khoảng -7 m, hạn chế cỡ tàu), tiềm ẩn nguy cơ giảm giá dịch vụ trong ngắn hạn trước khi nguồn hàng — đặc biệt từ hành lang Côn Minh – Lào Cai – Hà Nội – Hải Phòng và Khu thương mại tự do — kịp lấp đầy. Điều tiết tiến độ các bến tiếp theo của Lạch Huyện theo tín hiệu thị trường, đồng thời đẩy nhanh hạ tầng sau cảng, sẽ quyết định chất lượng tăng trưởng của cả cụm.
TP.HCM đối mặt bài toán phân vai trong nội bộ một siêu cụm cảng. Ba tầng cảng cần được định vị rõ: Cát Lái là gateway nội vùng với lộ trình giảm tải và chuyển đổi công năng dần; Cái Mép – Thị Vải là cửa ngõ viễn dương kiêm trung chuyển; Cần Giờ là trung chuyển quốc tế thuần túy hướng vào nguồn hàng ngoài Việt Nam. Nếu phân vai tốt và kết nối hạ tầng liên hoàn, Cái Mép – Thị Vải cùng Cần Giờ có thể hình thành một "siêu cụm" tầm cỡ khu vực như định hướng quy hoạch; ngược lại, nếu để cạnh tranh trực diện về cùng một rổ hàng, nguy cơ phân mảnh nguồn lực là có thật. Kinh nghiệm phối hợp giải tỏa hàng giữa Cái Mép và Cát Lái trong giai đoạn căng thẳng chuỗi cung ứng trước đây cho thấy cơ chế điều phối cấp cụm — nay thuận lợi hơn nhiều khi cùng một chính quyền — cần được thể chế hóa thay vì xử lý tình huống.
8. Khuyến nghị chính sách và doanh nghiệp
Từ việc soi chiếu ba trụ cột vào thực tiễn, có thể rút ra sáu ưu tiên cho giai đoạn tới:
- Ban hành bộ tiêu chí cảng xanh định lượng kèm cơ chế MRV phát thải cấp cảng, áp dụng thí điểm ngay tại Lạch Huyện và Cái Mép – Thị Vải, làm cơ sở phân bổ ưu đãi (giá dịch vụ, tín dụng xanh) theo kết quả thực chất thay vì danh hiệu.
- Khởi động nền tảng cộng đồng cảng (PCS) quốc gia với kiến trúc dữ liệu và chuẩn kết nối thống nhất, bắt buộc liên thông TOS của các nhà khai thác tại hai cụm cảng lớn trước, sau đó nhân rộng.
- Ưu tiên vốn công cho "mạch máu" sau cảng: tuyến đường sau bến 3–6 và cầu Tân Vũ – Lạch Huyện 2 ở phía Bắc; cao tốc và đường sắt Biên Hòa – Vũng Tàu, kết nối Cần Giờ ở phía Nam — đây là phần cam kết đối ứng của Nhà nước tương xứng với dòng vốn tư nhân đã đổ vào cầu bến.
- Phát triển vận tải sà lan và đường sắt như đòn bẩy giảm phát thải chuỗi, kèm chính sách giá và ưu tiên cầu bến cho phương thức xanh, thay vì để lợi thế đường thủy của Cái Mép hình thành tự phát.
- Quy hoạch điện và hạ tầng năng lượng cho cảng: lưới điện công suất lớn, trạm sạc, điện bờ và lộ trình nhiên liệu sạch (LNG, methanol, amoniac) tại các khu bến nước sâu — điều kiện vật lý để đạt mốc 2031 và 2040 của Quyết định 876/QĐ-TTg.
- Đầu tư nhân lực hàng hải số – xanh: từ sĩ quan, thuyền viên vận hành tàu nhiên liệu mới đến kỹ sư khai thác cảng tự động hóa và chuyên gia dữ liệu — mắt xích con người thường bị nhắc sau cùng nhưng quyết định tốc độ của cả ba trụ cột.
Kết luận
Khung "kiềng ba chân" mà Tổng giám đốc Portcoast Phạm Anh Tuấn đưa ra có giá trị vì nó buộc chúng ta nhìn ba việc như một chỉnh thể: cảng xanh đặt đích đến, cảng số cung cấp công cụ đo lường và quản trị, doanh nghiệp biến chủ trương thành năng lực cạnh tranh. Thực tiễn 2025–2026 tại Hải Phòng và TP.HCM cho thấy chân kiềng "doanh nghiệp" đang vững nhất — vốn tư nhân và liên doanh quốc tế đã thực sự dẫn dắt các dự án nước sâu; chân "xanh" và "số" đã có những người tiên phong xuất sắc nhưng còn thiếu hệ tiêu chuẩn và nền tảng liên thông ở cấp quốc gia; trong khi mặt phẳng đỡ cả ba chân — hạ tầng kết nối sau cảng — vẫn là phần việc Nhà nước cần tăng tốc mạnh nhất. Xử lý được ba khoảng trống đó trong nhiệm kỳ quy hoạch 2026–2030, mục tiêu quốc gia biển mạnh vào 2045 của Nghị quyết 20-NQ/TW sẽ có nền móng vững chắc từ chính hai đầu tàu hàng hải của đất nước.
Bài phân tích tổng hợp từ: phỏng vấn Tổng giám đốc Portcoast Phạm Anh Tuấn trên Tri Thức – Znews (20/8/2026); số liệu Cảng vụ Hàng hải Hải Phòng, Hiệp hội Cảng biển Việt Nam (VPA), Cục Hàng hải và Đường thủy Việt Nam; báo cáo ngành cảng – vận tải biển GTJA Securities (12/2025); Lloyd's List; công bố của World Bank – S&P Global về chỉ số CPPI; và thông tin dự án từ UBND TP.HCM, VIMC, Cảng Hải Phòng, Hateco, Gemalink.

Tin tức khác
HÌNH ẢNH LỄ KỈ NIỆM 15 NĂM THÀNH LẬP CÔNG TY
SỰ TRỞ LẠI CỦA CÁC CHỦ TÀU NHỎ TRÊN THỊ TRƯỜNG VẬN TẢI BIỂN
Tuyến hàng hải Bắc Cực hút tàu châu Á
Bộ Tài chính vừa công bố 26 doanh nghiệp bảo hiểm có uy tín trong lĩnh vực hàng hải. Nhiều các đơn vị nổi tiếng bị "xóa sổ". Lí do tại sao?